2026-08-23 · 19:30 KST
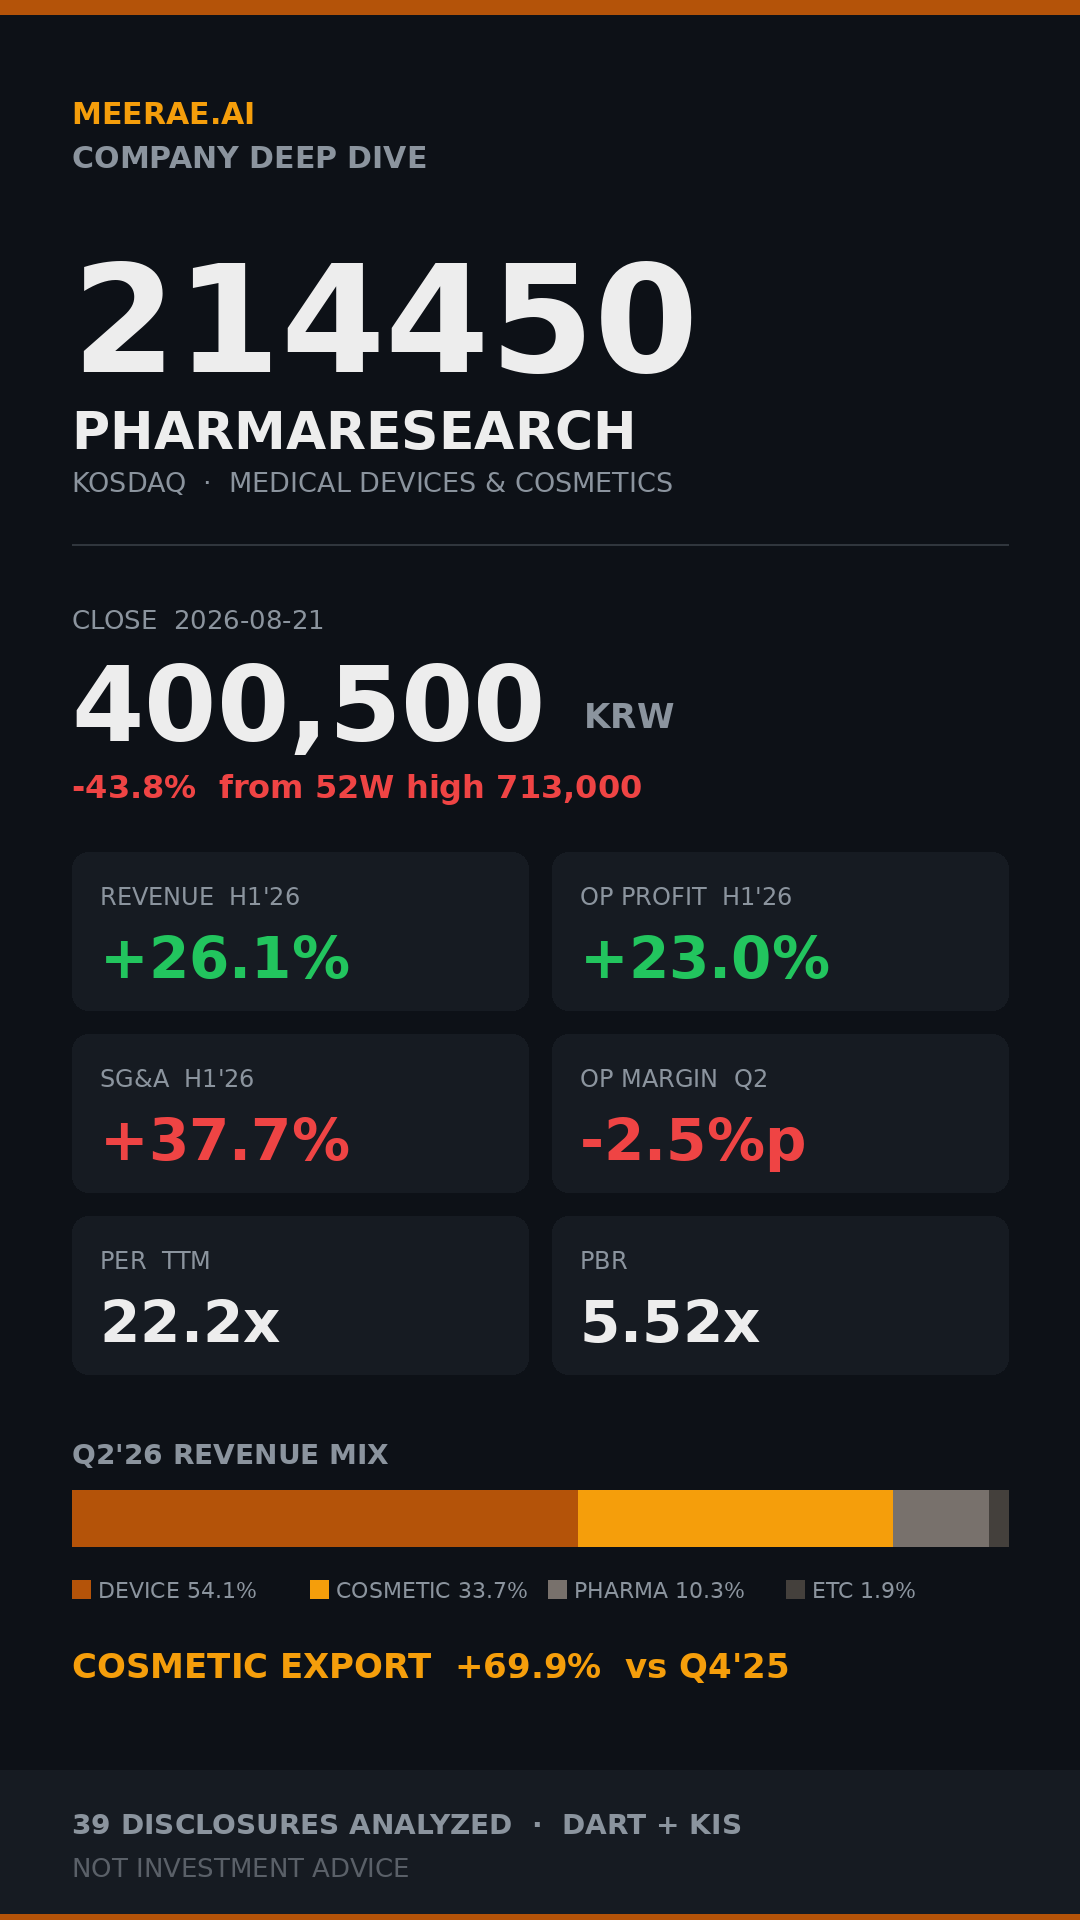
파마리서치, 매출 26% 늘었는데 주가는 52주 최고가 대비 -43.8%
- ■2026년 상반기 매출 3,248.1억원(+26.1%)·영업이익 1,237.6억원(+23.0%), 그러나 영업이익률은 39.1%→38.1%로 하락
- ■매출총이익률은 74.8%→77.1%로 올랐지만 판관비율이 35.7%→39.0%로 뛰어 개선분을 전부 상쇄
- ■2분기 단독 영업이익률 -2.5%p로 상반기 누적(-1.0%p)보다 마진 압박이 확대
- ■매출 축이 의료기기에서 화장품 수출로 이동 — 화장품 수출 Q4·25 256억→Q2·26 436억(+69.9%)
- ■최대주주 지분 2.97%p 감소는 오너 매도가 아니라 임원 보유분의 특별관계자 표 이탈(-383,559주 정확히 일치)
- ■반기보고서 제출일 -6.46% — 의약품 제조 업종 평균 +0.12%, 표본 50개 종목 최저(-5.51%)보다 낮음
- ■최근 5거래일 외국인 +689.1억 vs 기관 -518.4억으로 정면 충돌
- ■1년간 유상증자·CB 발행·자사주 취득 공시 0건 — 사실상 무차입 순현금으로 53% 성장
← → 키보드 · 이미지 스와이프로 이전/다음 카드
요약
파마리서치(214450) 기업 심층분석. 최근 1년 공시 39건과 2026년 반기보고서를 전수 분석해 실적 성장과 주가 하락의 괴리를 설명한다. 판관비 증가에 따른 마진 압박, 품목군별 매출 구조 변화, 최대주주 지분 변동의 실체, 공시일 주가 반응과 수급을 다룬다. 투자 권유가 아닌 데이터 분석이다.
데이터 기반 분석이며 투자 권유가 아닙니다 · 자료: 미래AI